Saldo minimum dalam rekening bank merupakan aspek yang sangat penting untuk diperhatikan oleh setiap nasabah. Memahami konsep ini tidak hanya membantu dalam menjaga status rekening tetap aktif, tetapi juga memberikan gambaran tentang biaya yang mungkin timbul dalam pengelolaan keuangan.
Setiap bank memiliki kebijakan yang berbeda terkait besaran saldo minimum, yang biasanya ditetapkan bergantung pada jenis produk tabungan dan segmen nasabah. Dalam menjalankan operasionalnya, bank menggunakan simpanan ini untuk menutupi biaya administrasi bulanan dan keperluan lainnya, sehingga penting bagi nasabah untuk mengetahui informasi ini secara mendetail.
Terdapat beragam jenis tabungan yang ditawarkan bank, dengan masing-masing memiliki syarat saldo minimum yang bervariasi. Selain itu, produk-produk tersebut juga disesuaikan dengan kebutuhan serta karakteristik nasabah yang berbeda-beda.
Pentingnya Memahami Saldo Minimum di Rekening Bank
Pada umumnya, saldo minimum berfungsi untuk memastikan rekening tidak ditutup akibat kurangnya aktivitas atau dana. Dengan mengetahui besaran saldo minimum, nasabah dapat merencanakan keuangannya dengan lebih efektif dan terhindar dari denda yang mungkin dikenakan.
Misalnya, jika saldo minimum tidak terpenuhi, bank dapat memberlakukan biaya administrasi tambahan yang bisa mengancam kesehatan finansial nasabah. Oleh karena itu, memahami dan mematuhi ketentuan ini sangatlah krusial.
Tak hanya itu, saldo minimum di bank juga berhubungan erat dengan berbagai produk dan layanan yang ditawarkan. Beberapa bank mungkin menawarkan bunga yang lebih tinggi bagi nasabah yang mempertahankan saldo di atas jumlah tertentu, sehingga menjadi insentif untuk lebih bijak dalam mengelola saldo rekening.
Rincian Saldo Minimum Bank-Bank Besar di Indonesia
Bank-bank besar di Indonesia diuntungkan dengan penawaran beragam produk tabungan yang dirancang sesuai dengan kebutuhan masyarakat. Dengan mengetahui rincian saldo minimum di setiap bank, nasabah dapat memilih produk yang sesuai dengan kebutuhannya.
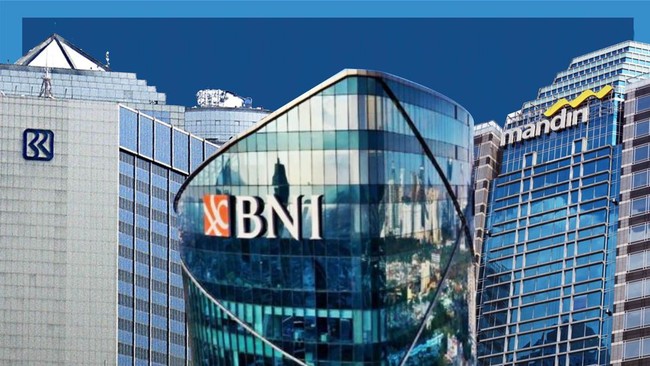
Misalnya, Bank Mandiri memiliki beberapa produk dengan saldo minimum yang bervariasi, mulai dari Rp5.000 untuk Tabungan SiMakmur hingga Rp150.000 untuk produk lainnya. Hal tersebut menunjukkan bahwa bank memberikan variasi pilihan untuk segmen yang berbeda.
Sementara itu, BRI dan BNI juga turut menawarkan produk yang membuat nasabah dapat memilih berdasarkan kebutuhan finansial. BRI misalnya, memiliki produk TabunganKu dengan saldo minimum hanya Rp20.000, sedangkan BNI menawarkan produk tanpa batasan saldo untuk beberapa jenis tabungan. Ini tentu memberikan keleluasaan lebih bagi nasabah dalam mengelola simpanan mereka.
Perbandingan Produk Tabungan di Berbagai Bank
Ketika membandingkan produk tabungan dari berbagai bank, penting untuk mempertimbangkan tidak hanya saldo minimum, tetapi juga manfaat dan fitur tambahan yang ditawarkan. Misalnya, beberapa produk tabungan mungkin dilengkapi dengan fasilitas lain, seperti kartu debit, akses internet banking, atau program reward untuk nasabah yang aktif menabung.
Dengan demikian, nasabah tidak hanya mengandalkan saldo minimum sebagai patokan. Pilihan untuk melakukan transaksi dan mengelola rekening dengan lebih fleksibel seharusnya menjadi pertimbangan utama.
Selain itu, bank juga dapat menawarkan suku bunga yang beragam berdasarkan produk tabungan yang dipilih. Nasabah mungkin akan lebih diuntungkan jika memilih produk yang tidak hanya memperhatikan saldo minimum, tetapi juga potensi imbal hasil dari simpanan yang ada.
Implikasi Saldo Minimum terhadap Kesehatan Finansial Nasabah
Menjaga saldo minimum adalah bagian penting dari manajemen keuangan pribadi. Hal ini tidak hanya mempengaruhi aktivitas rekening, tetapi juga mencerminkan disiplin keuangan nasabah. Mampu menjaga saldo minimum dapat menghindarkan nasabah dari biaya tambahan yang dapat menguras pemasukannya.
Lebih dari itu, saldo yang terjaga juga dapat memberikan peluang bagi nasabah untuk memanfaatkan produk tabungan yang lebih menguntungkan. Misalnya, nasabah yang rutin menjaga saldo di atas minimum dapat memperoleh bunga atau fasilitas lainnya secara lebih maksimal.
Pada akhirnya, memahami dan mengelola saldo minimum dalam rekening bank dapat menjadi langkah awal yang positif dalam perencanaan keuangan jangka panjang. Dengan langkah ini, nasabah dapat menciptakan kondisi di mana investasi dan pengelolaan dana dapat dilakukan dengan lebih mudah.